


Notícias
Tarifaço dos EUA: MP permite prorrogação de até um ano para drawback de exportadores afetados
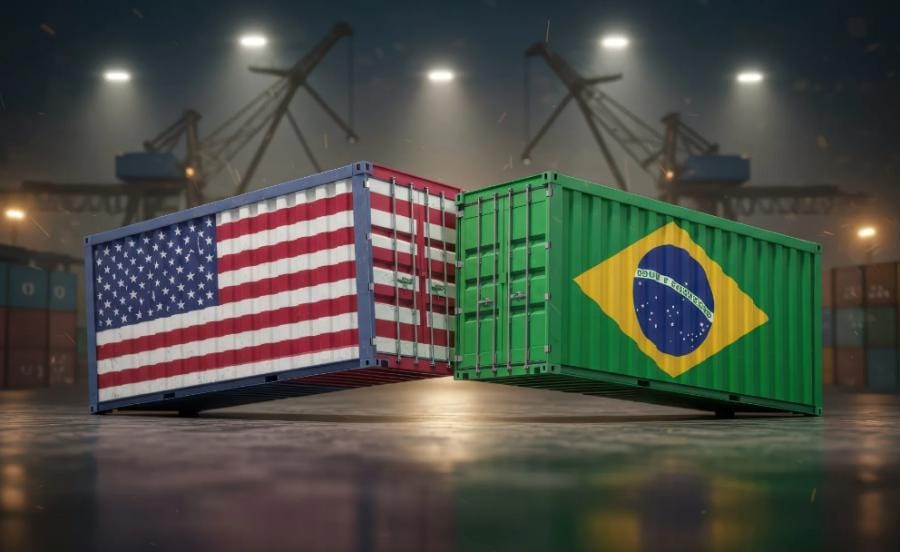
Empresas exportadoras que tiveram seus compromissos de exportação prejudicados pelas novas tarifas impostas pelos Estados Unidos ganharam uma importante alternativa para administrar os impactos tributários e operacionais da crise comercial.
A Medida Provisória nº 1.386, publicada em 25 de agosto de 2026, autorizou, em caráter excepcional, a prorrogação por até um ano dos prazos de suspensão de tributos vinculados a determinados atos concessórios do regime aduaneiro especial de drawback na modalidade suspensão.
A medida é especialmente relevante para empresas que tiveram sua programação de exportações para os Estados Unidos afetada pelas novas sobretaxas e, por consequência, passaram a enfrentar dificuldades para cumprir os compromissos assumidos no âmbito do drawback.
O que é o drawback-suspensão?
O drawback é um regime aduaneiro especial criado para incentivar as exportações brasileiras.
Na modalidade suspensão, a empresa pode adquirir, no mercado interno ou por meio de importação, determinados insumos destinados à industrialização de produtos que serão posteriormente exportados, com suspensão dos tributos incidentes sobre essas aquisições.
Na prática, o regime reduz o custo tributário associado à produção destinada ao mercado externo e contribui para a competitividade da indústria brasileira.
O problema surge quando uma alteração significativa no mercado internacional dificulta ou impede que a empresa cumpra, dentro do prazo originalmente estabelecido, os compromissos de exportação vinculados ao ato concessório.
É nesse ponto que a nova MP ganha relevância.
O que muda com a MP nº 1.386/2026?
A medida permite que determinados prazos de suspensão tributária sejam prorrogados excepcionalmente por mais um ano.
Mas é importante destacar: não se trata de uma prorrogação automática para todas as empresas exportadoras afetadas pelo tarifaço.
A empresa precisa atender simultaneamente aos requisitos estabelecidos pela própria MP.
Entre as principais condições estão:
1. Comprovação do impacto das tarifas
A empresa deverá demonstrar que o cumprimento do compromisso de exportação foi efetivamente afetado pela aplicação das tarifas adicionais impostas pelos Estados Unidos às exportações brasileiras.
2. O drawback já deve ter sido prorrogado anteriormente
A nova prorrogação excepcional somente alcança atos concessórios cujos prazos já tenham sido objeto de uma prorrogação anterior pela autoridade competente.
3. Atenção ao período do prazo final
O termo final da suspensão tributária vinculada ao ato concessório deve estar compreendido entre 22 de julho e 31 de dezembro de 2026.
4. O processo de encerramento não pode ter sido concluído
Na data de entrada em vigor da MP, a análise de encerramento do ato concessório não pode ter sido concluída pela autoridade competente.
5. É necessário comprovar a operação comercial
A empresa deverá apresentar documento que demonstre a existência, antes da entrada em vigor da MP, de intenção comercial de venda para os Estados Unidos dos produtos relacionados aos compromissos de exportação.
A MP também prevê a aplicação da regra a determinados atos concessórios de fabricantes-intermediários, quando o produto intermediário é destinado à empresa industrial-exportadora para utilização na fabricação do produto final a ser exportado.
Por que essa medida é importante neste momento?
O cenário do comércio exterior brasileiro mudou significativamente em 2026.
Segundo dados divulgados pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), novas medidas norte-americanas estabeleceram sobretaxas adicionais de 25% sobre determinados produtos brasileiros e de 12,5% em outra frente tarifária.
Em determinados casos, as duas sobretaxas podem ser acumuladas, chegando a 37,5%.
O impacto já aparece nos números do comércio bilateral.
As exportações brasileiras para os Estados Unidos somaram US$ 17,4 bilhões no primeiro semestre de 2026, uma redução de 13% em comparação com o mesmo período de 2025.
Para uma empresa que estruturou sua produção, aquisição de insumos e planejamento financeiro considerando determinado volume de exportações, uma mudança repentina nas condições de acesso ao mercado norte-americano pode provocar consequências que vão muito além da redução das vendas.
Pode haver aumento de estoques, renegociação ou cancelamento de contratos, alteração de planejamento produtivo, impacto no fluxo de caixa e dificuldade para cumprir compromissos assumidos em regimes aduaneiros especiais.
É justamente nesse cenário que a possibilidade de extensão do prazo do drawback pode representar um instrumento relevante de gestão.
Atenção: o benefício exige análise individual
Um dos principais pontos de atenção para as empresas é evitar a interpretação de que a MP criou um benefício amplo para qualquer exportador prejudicado pelas tarifas norte-americanas.
A medida é direcionada a situações específicas dentro do regime de drawback-suspensão e estabelece requisitos que precisam ser comprovados.
Por isso, empresas que possuem atos concessórios de drawback com prazos próximos do encerramento devem avaliar imediatamente:
quais atos concessórios estão atualmente vigentes;
quais já passaram por prorrogação;
quais possuem termo final entre 22 de julho e 31 de dezembro de 2026;
se os compromissos de exportação foram efetivamente afetados pelas tarifas;
quais documentos podem comprovar a intenção comercial preexistente;
e se a análise de encerramento do ato já foi ou não concluída.
A documentação é particularmente importante porque a própria MP exige comprovação da relação entre o compromisso de exportação e o impacto das tarifas norte-americanas.
O que o empresário deve fazer agora?
Para empresas que operam com comércio exterior e possuem operações relacionadas ao mercado norte-americano, o momento é de revisão dos atos concessórios e da documentação de suporte.
Não basta saber que a empresa exporta para os Estados Unidos. É necessário verificar se a operação se enquadra exatamente nas condições estabelecidas pela MP.
Também é recomendável preservar documentos que demonstrem a realidade comercial existente antes da publicação da medida, especialmente aqueles relacionados a contratos, pedidos, negociações, compromissos comerciais e demais evidências capazes de demonstrar a intenção de venda para o mercado norte-americano.
A análise deve envolver, de forma integrada, as áreas jurídica, tributária, contábil e de comércio exterior.
Uma oportunidade que exige planejamento
A MP nº 1.386/2026 não elimina os efeitos do tarifaço e tampouco recompõe automaticamente eventuais perdas provocadas pela redução das exportações.
Seu papel é mais específico: criar uma janela adicional para determinadas empresas que utilizam o drawback-suspensão e tiveram seus compromissos de exportação afetados pelas novas tarifas norte-americanas.
Para o empresário, portanto, a principal mensagem é clara:
se sua empresa possui drawback-suspensão e suas exportações para os Estados Unidos foram afetadas pelo novo cenário tarifário, vale revisar imediatamente os atos concessórios e verificar a possibilidade de enquadramento na nova regra.
A análise antecipada pode ser decisiva para evitar o encerramento inadequado de um ato concessório e para preservar os benefícios tributários vinculados à operação.
A Medida Provisória entrou em vigor na data de sua publicação e, como toda medida provisória, possui força de lei desde sua edição, mas está sujeita ao processo constitucional de apreciação pelo Congresso Nacional.
A equipe da Kharlakian Advocacia acompanha os impactos jurídicos e tributários das mudanças no comércio internacional e pode auxiliar empresas exportadoras na análise de seus atos concessórios e das alternativas disponíveis diante do novo cenário.
Este conteúdo tem caráter informativo e não substitui a análise jurídica e tributária específica de cada operação.
Cadastre-se para receber nossos conteúdos
Mantenha-se informado com conteúdos atualizados e relevantes sobre o mercado jurídico no Brasil e Europa..

Com escritórios em Alphaville, Brasil e Lisboa, Portugal. Oferece assessoria jurídica especializada para pessoas físicas e jurídicas, atuando tanto no Brasil quanto no exterior.
Nos acompanhe


Barueri - SP - Brasil
OAB/SP 195.209
Ed. Personal Business Office
Al. Mamoré, 535 - cj 1110 - 11º and. Alphaville Empresarial
(+55 11) 99630-4108
jacqueline@kharlakian.com.br
Lisboa - Portugal
OA 69.523L
World Trade Center Lisboa
R. Fernando Távora nº 1 - 2º piso
Torre T - Carnaxide
(+351) 960 405 315
jacquelinekharlakian-69523l@adv.oa.pt
Acesso Rápido
Feito com 🤍 por Spar.Digital